Domain reparaturklausel.de kaufen?
Wir ziehen mit dem Projekt
reparaturklausel.de um.
Sind Sie am Kauf der Domain
reparaturklausel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reparaturklausel.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Sanierung und Insolvenz, FachbücherDas Fachbuch "Sanierung und Insolvenz" bietet eine umfassende Analyse der aktuellen wirtschaftlichen Herausforderungen, mit denen Unternehmen in Deutschland konfrontiert sind. Angesichts einer anhaltend schwachen Konjunktur, hoher Energie- und Finanzierungskosten sowie geopolitischer Unsicherheiten ist es für Unternehmensleitungen und Berater unerlässlich, effektive Strategien zur Sanierung und Restrukturierung zu entwickeln. Die Autoren beleuchten die Notwendigkeit einer frühzeitigen Krisenerkennung und die Integration neuer Instrumente wie das StaRUG in die klassischen insolvenzrechtlichen Sanierungswege. Zudem werden die Grundlagen der Rechnungslegung und Prüfung in Krisensituationen sowie wesentliche steuerliche Fragestellungen behandelt. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die sich mit der Sanierung von Unternehmen und den damit verbundenen rechtlichen und wirtschaftlichen Aspekten auseinandersetzen.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passivhaus-Bauteilkatalog Sanierung, Fachbücher von BirkhäuserEine ökologische Sanierung nach Passivhaus-Standard benötigt Know-how und Erfahrung. Das Buch ist deshalb als Planungswerkzeug konzipiert, das bestehende Lösungen systematisch aufarbeitet: Bauphysikalische, konstruktive und ökologische Fallbeispiele wurden nach der erfolgreichen Darstellungsweise des IBO Passivhaus Bauteilkatalogs einheitlich mit Regelquerschnitten und Anschlussdetails in vierfarbigen massstäblichen Zeichnungen und zahlreichen Tabellen aufbereitet. Sie sind nach Bauaufgaben und -epochen geordnet und können leicht für die Entwicklung eigener Lösungen genutzt werden. Das Buch ist die ideale Ergänzung zum Passivhaus Bauteilkatalog: unverzichtbar für Planer und Bauherrn, die Immobilien nachhaltig sanieren wollen.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eigenmächtige Sanierung, Fachbücher von Florian WeustenfeldZum Werk Sanierung gegen den Willen der Eigentümer? Seit 2021 sieht das deutsche Sanierungsrecht für drohend zahlungsunfähige Gesellschaften neben dem Insolvenzverfahren auch ein vorinsolvenzliches Restrukturierungsverfahren vor. Beide Verfahren sind in diesem Krisenstadium gesetzeskonzeptionell freiwillig. Eine Sanierung geht für die Anteilseigner aber regelmässig mit tiefen Einschnitten in ihre Rechtsstellung einher. Das setzt Anreize zur Sanierungsverschleppung zulasten der Gläubiger. In diesem Spannungsfeld widmet sich der Autor der ungeklärten Frage, ob und inwieweit den Anteilseignern bei der Verfahrensinitiierung durch den Geschäftsleiter Mitsprache zukommt. Im Zentrum der Untersuchung steht insbesondere die Begrenzung einer sanierungsschädlichen Einflussnahme der Gesellschafter. Der Autor zeigt, dass es des verbreitet propagierten Umschwungs der Geschäftsleitertreuepflicht vom Unternehmensinteresse zu den Gläubigerinteressen nicht bedarf. Er rekurriert zur Rechtfertigung der eigenmächtigen Sanierung durch den Geschäftsleiter auf die dogmatisch gefestigte Sanierungspflicht und entwickelt so ein austariertes System, das Mitsprache der Gesellschaftseigentümer gewährleistet, ohne eine gläubigergefährdende Obstruktion zu legitimieren. Die Arbeit wurde 2024 mit dem Fakultätspreis ausgezeichnet. Zielgruppe: Für Rechtswissenschaftler und Rechtswissenschaftlerinnen sowie Praktiker und Praktikerinnen im Insolvenz- und Restrukturierungsrecht.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
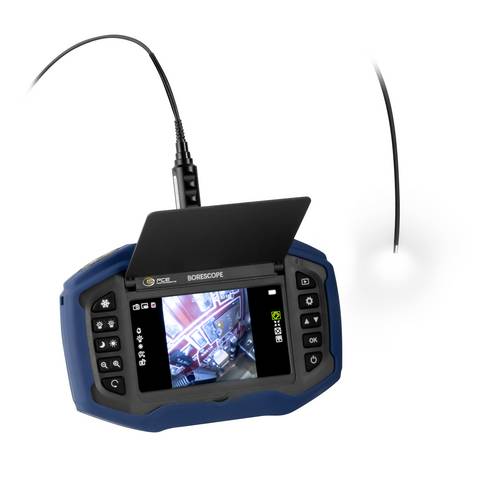
PCE Instruments Endoskopkamera PCE-VE 270HR für Wartung & Instandhaltung |Kabel 2m |KabelØ 2,8mm |0° Blickwinkel |LEDDie Endoskopkamera ermöglicht Ihnen neue, optische Einblicke in das Innenleben von Motoren und Anlagen. Die Endoskopkamera ist das ideale Werkzeug für die Wartung und Instandhaltung in Werkstätten oder Industriebetrieben. Nie war eine optische Analyse mit einer Endoskopkamera so einfach. Führen Sie das flexible Kabel durch eine Bohrung oder einen Hohlraum in die Nähe der zu begutachtenden Stelle und sehen Sie sich alles über das Display von der Endoskopkamera an. Durch die flexible Führung, das geringe Gewicht und die hervorragende Optik können Sie mit diesem Endoskopkamera Schwachstellen und Problemstellen sehr leicht und früh erkennen und somit gezielt vorbeugende Maßnahmen ergreifen, ohne zunächst aufwendige Demontagen ausführen zu müssen. Diese Endoskopkamera ist vor allem durch die Länge des flexiblen Teiles (2000 mm) und den geringen Durchmesser von 2,8 mm äußerst variabel verwendbar. LEDs an der Endoskopkamera beleuchten die Hohlräume. Die wasserfeste Linse und die Kamera können ohne Bedenken auch in Flüssigkeiten verwendet werden. Erleichtern auch Sie sich die tägliche Arbeit und nutzen Sie die Endoskopkamera bei der Wartung und Inspektion Ihrer betrieblichen Anlagen und Maschinen. Mit der Endoskopkamera können Bilder und Videos zur Dokumentation auf Speicherkarte gespeichert werden. Über die HDMI Schnittstelle kann die Endoskopkamera an eine Monitor angeschlossen werden.3154,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz, FachbücherDas Fachbuch "Sanierung und Insolvenz" bietet eine umfassende Analyse der aktuellen wirtschaftlichen Herausforderungen, mit denen Unternehmen in Deutschland konfrontiert sind. Angesichts einer anhaltend schwachen Konjunktur, hoher Energie- und Finanzierungskosten sowie geopolitischer Unsicherheiten ist es für Unternehmensleitungen und Berater unerlässlich, effektive Strategien zur Sanierung und Restrukturierung zu entwickeln. Die Autoren beleuchten die Notwendigkeit einer frühzeitigen Krisenerkennung und die Integration neuer Instrumente wie das StaRUG in die klassischen insolvenzrechtlichen Sanierungswege. Zudem werden die Grundlagen der Rechnungslegung und Prüfung in Krisensituationen sowie wesentliche steuerliche Fragestellungen behandelt. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die sich mit der Sanierung von Unternehmen und den damit verbundenen rechtlichen und wirtschaftlichen Aspekten auseinandersetzen.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passivhaus-Bauteilkatalog Sanierung, Fachbücher von BirkhäuserEine ökologische Sanierung nach Passivhaus-Standard benötigt Know-how und Erfahrung. Das Buch ist deshalb als Planungswerkzeug konzipiert, das bestehende Lösungen systematisch aufarbeitet: Bauphysikalische, konstruktive und ökologische Fallbeispiele wurden nach der erfolgreichen Darstellungsweise des IBO Passivhaus Bauteilkatalogs einheitlich mit Regelquerschnitten und Anschlussdetails in vierfarbigen massstäblichen Zeichnungen und zahlreichen Tabellen aufbereitet. Sie sind nach Bauaufgaben und -epochen geordnet und können leicht für die Entwicklung eigener Lösungen genutzt werden. Das Buch ist die ideale Ergänzung zum Passivhaus Bauteilkatalog: unverzichtbar für Planer und Bauherrn, die Immobilien nachhaltig sanieren wollen.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Eigenmächtige Sanierung, Fachbücher von Florian WeustenfeldZum Werk Sanierung gegen den Willen der Eigentümer? Seit 2021 sieht das deutsche Sanierungsrecht für drohend zahlungsunfähige Gesellschaften neben dem Insolvenzverfahren auch ein vorinsolvenzliches Restrukturierungsverfahren vor. Beide Verfahren sind in diesem Krisenstadium gesetzeskonzeptionell freiwillig. Eine Sanierung geht für die Anteilseigner aber regelmässig mit tiefen Einschnitten in ihre Rechtsstellung einher. Das setzt Anreize zur Sanierungsverschleppung zulasten der Gläubiger. In diesem Spannungsfeld widmet sich der Autor der ungeklärten Frage, ob und inwieweit den Anteilseignern bei der Verfahrensinitiierung durch den Geschäftsleiter Mitsprache zukommt. Im Zentrum der Untersuchung steht insbesondere die Begrenzung einer sanierungsschädlichen Einflussnahme der Gesellschafter. Der Autor zeigt, dass es des verbreitet propagierten Umschwungs der Geschäftsleitertreuepflicht vom Unternehmensinteresse zu den Gläubigerinteressen nicht bedarf. Er rekurriert zur Rechtfertigung der eigenmächtigen Sanierung durch den Geschäftsleiter auf die dogmatisch gefestigte Sanierungspflicht und entwickelt so ein austariertes System, das Mitsprache der Gesellschaftseigentümer gewährleistet, ohne eine gläubigergefährdende Obstruktion zu legitimieren. Die Arbeit wurde 2024 mit dem Fakultätspreis ausgezeichnet. Zielgruppe: Für Rechtswissenschaftler und Rechtswissenschaftlerinnen sowie Praktiker und Praktikerinnen im Insolvenz- und Restrukturierungsrecht.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ELSO 293504 ELSO Serienwippe 293504 RENOVIERUNG/NOVIA reinweiß Wippe Renovierung 1 St.Wippe für Serienschalter und Doppeltaster, paarig, Farbe reinweiß, Wippe wird zusammen mit Halteplatte für Rahmenbefestigung geliefert, Wippe und Halteplatte in Folien verpackt.10,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.