Domain reparaturklausel.de kaufen?
Wir ziehen mit dem Projekt
reparaturklausel.de um.
Sind Sie am Kauf der Domain
reparaturklausel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reparaturklausel.de kaufen?
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **

Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
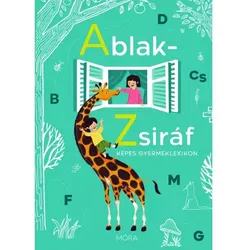
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.14,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
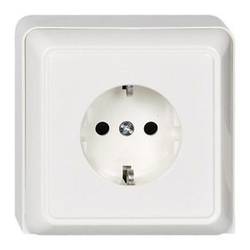
ELSO 505304 ELSO Steckdose 505304 16A RENOVIERUNG reinweiß Steckdose Renovierung 10 St.Steckdose 1-fach mit erhöhtem Berührungsschutz im Geräteträger für Kanalanschluss oder Abschlussplatte 16 A 250V AC, Farbe reinweiß. Steckklemmen Klemmbereich für Kupferleiter 1,5 mm und 2,5 mm.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **

Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
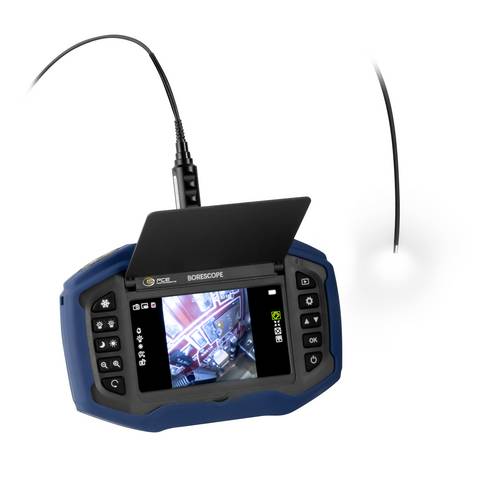
PCE Instruments Endoskopkamera PCE-VE 270HR für Wartung & Instandhaltung |Kabel 2m |KabelØ 2,8mm |0° Blickwinkel |LEDDie Endoskopkamera ermöglicht Ihnen neue, optische Einblicke in das Innenleben von Motoren und Anlagen. Die Endoskopkamera ist das ideale Werkzeug für die Wartung und Instandhaltung in Werkstätten oder Industriebetrieben. Nie war eine optische Analyse mit einer Endoskopkamera so einfach. Führen Sie das flexible Kabel durch eine Bohrung oder einen Hohlraum in die Nähe der zu begutachtenden Stelle und sehen Sie sich alles über das Display von der Endoskopkamera an. Durch die flexible Führung, das geringe Gewicht und die hervorragende Optik können Sie mit diesem Endoskopkamera Schwachstellen und Problemstellen sehr leicht und früh erkennen und somit gezielt vorbeugende Maßnahmen ergreifen, ohne zunächst aufwendige Demontagen ausführen zu müssen. Diese Endoskopkamera ist vor allem durch die Länge des flexiblen Teiles (2000 mm) und den geringen Durchmesser von 2,8 mm äußerst variabel verwendbar. LEDs an der Endoskopkamera beleuchten die Hohlräume. Die wasserfeste Linse und die Kamera können ohne Bedenken auch in Flüssigkeiten verwendet werden. Erleichtern auch Sie sich die tägliche Arbeit und nutzen Sie die Endoskopkamera bei der Wartung und Inspektion Ihrer betrieblichen Anlagen und Maschinen. Mit der Endoskopkamera können Bilder und Videos zur Dokumentation auf Speicherkarte gespeichert werden. Über die HDMI Schnittstelle kann die Endoskopkamera an eine Monitor angeschlossen werden.3154,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.14,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Ähnliche Suchbegriffe für Konzernabschluss
-
ELSO 505304 ELSO Steckdose 505304 16A RENOVIERUNG reinweiß Steckdose Renovierung 10 St.Steckdose 1-fach mit erhöhtem Berührungsschutz im Geräteträger für Kanalanschluss oder Abschlussplatte 16 A 250V AC, Farbe reinweiß. Steckklemmen Klemmbereich für Kupferleiter 1,5 mm und 2,5 mm.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss ein Konzernabschluss erstellt werden?
Ein Konzernabschluss muss erstellt werden, wenn ein Unternehmen Muttergesellschaft einer oder mehrerer Tochtergesellschaften ist. Dies ist der Fall, wenn die Muttergesellschaft die Mehrheit der Stimmrechte in den Tochtergesellschaften besitzt und somit die Kontrolle über diese ausübt. Der Konzernabschluss dient dazu, die finanzielle Situation und die Ergebnisse des gesamten Konzerns darzustellen, anstatt nur die einzelnen Gesellschaften separat zu betrachten. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um Transparenz und Vergleichbarkeit für Investoren, Gläubiger und andere Interessengruppen sicherzustellen. In der Regel muss der Konzernabschluss innerhalb einer bestimmten Frist nach Abschluss des Geschäftsjahres erstellt und veröffentlicht werden. **
-
Welche Unternehmen müssen einen Konzernabschluss aufstellen?
Welche Unternehmen müssen einen Konzernabschluss aufstellen? Unternehmen müssen einen Konzernabschluss aufstellen, wenn sie Tochtergesellschaften, Joint Ventures oder assoziierte Unternehmen haben. Dies ist erforderlich, um ein vollständiges Bild der finanziellen Lage und Performance des gesamten Konzerns zu erhalten. Der Konzernabschluss konsolidiert die einzelnen Abschlüsse der verbundenen Unternehmen und zeigt die finanzielle Situation des gesamten Konzerns auf. Unternehmen, die börsennotiert sind oder bestimmte Größenkriterien erfüllen, sind in der Regel verpflichtet, einen Konzernabschluss gemäß den gesetzlichen Vorschriften aufzustellen. **
-
Wann muss ein Konzernabschluss aufgestellt werden?
Ein Konzernabschluss muss gemäß § 315a Abs. 1 HGB von Konzernen aufgestellt werden. Dies ist der Fall, wenn ein Konzern nach den Vorschriften des HGB vorliegt, also wenn ein Unternehmen mindestens zwei verbundene Unternehmen umfasst. Der Konzernabschluss muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres aufgestellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernen wichtig. **
-
Wann muss ein Konzernabschluss nach IFRS erstellt werden?
Ein Konzernabschluss nach IFRS muss erstellt werden, wenn ein Unternehmen als Mutterunternehmen Teil eines Konzerns ist. Dies ist der Fall, wenn das Mutterunternehmen die Kontrolle über eine oder mehrere Tochtergesellschaften ausübt. Die IFRS verlangen die Konsolidierung der Finanzdaten aller Tochtergesellschaften in den Konzernabschluss, um ein vollständiges Bild der finanziellen Lage und Performance des Konzerns zu geben. Die Erstellung eines Konzernabschlusses nach IFRS ist daher erforderlich, um die Transparenz und Vergleichbarkeit der Finanzberichterstattung innerhalb des Konzerns sicherzustellen. Unternehmen, die nach IFRS berichten, müssen die Vorschriften zur Erstellung eines Konzernabschlusses gemäß den IFRS-Standards einhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.